


Le rapport 2025 de la BCT sur la supervision bancaire dresse le bilan d'un secteur en pleine croissance mais toujours déficitaire, que la nouvelle circulaire de septembre 2026 entend remettre sur les rails du paiement numérique.
Les chiffres sont spectaculaires, mais le tableau reste contrasté. Selon le rapport annuel de la Banque Centrale de Tunisie (BCT) sur la supervision bancaire 2025, les établissements de paiement ont traité près de 8,7 millions de transactions pour un montant de 3.775 millions de dinars (MDT) l'an dernier.
En 2024, ils en étaient à 4,2 millions d'opérations pour 1 632 MDT, en 2023, à un million d'opérations pour 495 MDT. En deux ans, les montants ont été multipliés par plus de sept.
Un secteur jeune qui s'élargit
Le secteur reste de taille modeste. A fin 2025, les cinq établissements en activité (Viamobile, Zitouna Payment, Enda Tao, Wafacash Tunisie et Payvago) totalisent un actif de 87,8 MDT.
Six établissements étaient agréés à cette date, First Pay ayant démarré son activité en janvier 2025. Un septième, Walletii by Ooredoo, a reçu son agrément en 2026 et est entré en activité le 2 mars.
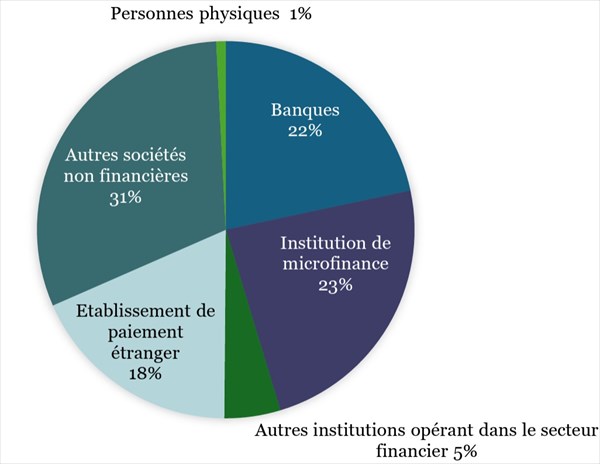
Leur capital cumulé s'établit à 82 MDT, détenu à 68 % par des institutions du secteur financier et à 31 % par des sociétés privées non financières.
Le maillage territorial progresse lui aussi : 55 agences propres et 3.624 agents mandatés, soit 3.679 points de contact contre 3.514 en 2024 et 2.442 en 2023. Ces agents se concentrent surtout dans le Grand Tunis (29 % du réseau), loin devant Sfax et Sousse (6 % chacune).
Structure de l'actionnariat des établissements de paiement agréés à fin 2025
Le micro-crédit et les transferts de l'étranger en tête
L'analyse de l'activité montre deux usages dominants. En nombre d'opérations, les paiements représentent 58 % du total, dont 41 % pour le règlement d'échéances de micro-crédits, 11 % pour les factures et 6 % pour les recharges téléphoniques.
Les transferts de fonds pèsent 40 % des opérations, dont 30 % de réceptions de fonds de l'étranger et 10 % de transferts nationaux.
➡️ Lire aussi : La vraie révolution des établissements de paiement en Tunisie n'est pas celle qu'on croit
En valeur, la hiérarchie s'inverse : les transferts de fonds captent 66 % des montants, dont 60 % pour les seuls fonds reçus de l'étranger. Les paiements en représentent 24 %, essentiellement des échéances de micro-crédits (22 %), alors que les factures ne comptent que pour 1,9 %. Le cash-in et le cash-out totalisent 10 %.
Autrement dit, ces établissements servent aujourd'hui surtout de guichets pour le micro-crédit et la réception des envois de la diaspora, plus que de véritables outils de paiement du quotidien.
113 mille comptes, mais seulement 11,3 % actifs
C'est le chiffre qui tempère l'enthousiasme. Les établissements comptent 113.739 comptes de paiement à fin 2025, contre 78.930 un an plus tôt. Mais seuls 12.843 sont actifs, soit 11,3 %, alors qu'on en dénombrait 23 830 en 2024.
Pour la BCT, ce taux " dénote un usage limité des comptes de paiement et des moyens de paiement numériques ". Parmi ces comptes, 84 % sont de niveau 2, 12 % de niveau 1 et 4 % de niveau 3.
Des pertes qui persistent
Sur le plan financier, le produit net du paiement consolidé a atteint 20 MDT en 2025, en hausse de plus de 10 MDT par rapport à 2024. Ce niveau reste toutefois insuffisant pour couvrir des charges d'exploitation importantes. Les pertes se sont ainsi élevées à 17,3 MDT, presque autant qu'en 2024.
C'est dans ce contexte que la BCT a publié, le 25 septembre 2026, la circulaire n° 2026-10, qui abroge et remplace la circulaire n° 2018-16. Elle vise à réduire l'usage du cash et à promouvoir l'inclusion financière, tout en maintenant un développement maîtrisé fondé sur la sécurité des opérations et la protection des utilisateurs.
Évolution du compte d'exploitation des établissements de paiement
(en millions de dinars)
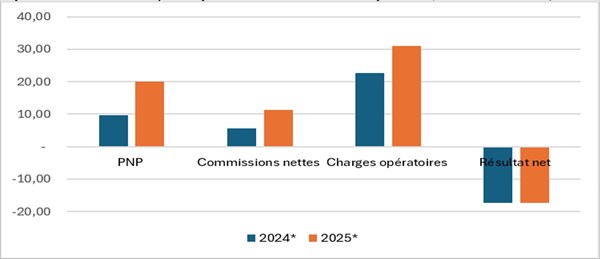
* Données provisoires
Recentrer le modèle d'affaires
Pour la BCT, cette refonte doit permettre aux établissements d'assurer leur pérennité en recentrant progressivement leur modèle sur leur vocation première : des services de paiement numériques innovants, accessibles et sécurisés.
L'objectif affiché est de dynamiser l'écosystème des paiements, d'accélérer l'inclusion financière et de réduire progressivement l'usage du cash.
Le pari est clair : transformer une croissance de volumes largement portée par le micro-crédit et les transferts en une adoption réelle du paiement numérique au quotidien. Reste à savoir si les nouveaux plafonds et le compte commerçant suffiront à réveiller les comptes dormants et à ramener ces établissements vers la rentabilité.
Omar EL Oudi
Publié le 06/11/26 16:19


