


D'après le Rapport annuel sur la supervision bancaire 2025 de la Banque Centrale de Tunisie, les banques tunisiennes prêtent un peu plus à l'industrie et à l'agriculture, nettement plus à l'État et aux entreprises publiques, et un peu moins à l'immobilier et au tourisme.
Derrière ces glissements, le rapport 2025 de la BCT dessine un secteur bancaire dont le risque se déplace des grands groupes privés vers la sphère publique.
Un crédit aux professionnels tiré par l'industrie et le commerce
En 2025, la répartition des crédits aux professionnels a connu des évolutions contrastées. Les engagements ont augmenté dans l'agriculture, l'industrie, le commerce et les activités financières.
À l'inverse, l'encours a reculé dans la promotion immobilière, le tourisme et les " autres services ", catégorie qui englobe notamment l'administration publique.
➡️ Lire aussi : Le revenu global des sociétés cotées frôle les 20 milliards de dinars à fin septembre
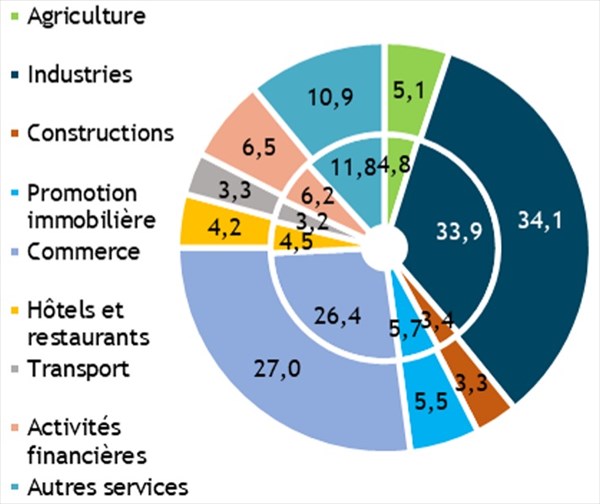
Les graphiques du rapport montrent un portefeuille très concentré. L'industrie reste en tête avec environ 34 % des crédits aux professionnels (contre près de 34 % en 2024), devant le commerce, à environ 27 % (contre 26,4 %).
À eux deux, ces secteurs absorbent plus de 60 % de l'encours. L'agriculture progresse à 5,1 %, tandis que la promotion immobilière recule à 5,5 % et que les " autres services " passent d'environ 11,8 % à 10,9 %.
Crédits aux professionnels
(A interne 2024 / A externe 2025)
Le secteur public, premier client des banques
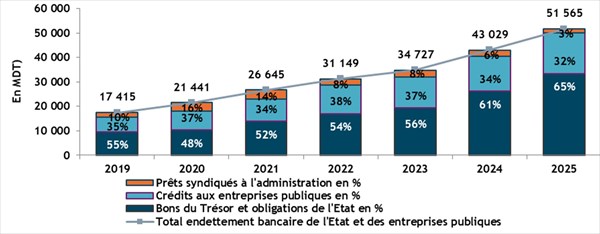
C'est le chiffre central de cette section. L'exposition des banques résidentes sur le secteur public a augmenté de 20 % pour atteindre 51 569 millions de dinars à fin 2025.
Elle représente désormais 30,8 % du total actif net de ces banques, contre 27,4 % un an plus tôt, et 2,9 fois leurs fonds propres nets.
Trois mouvements expliquent cette hausse :
- l'encours des bons du Trésor et autres titres de l'État détenus par les banques résidentes a progressé de 27,6 % (soit 7 210 MDT), pour atteindre 33 328 MDT ;
- les crédits aux entreprises publiques ont augmenté de 15 % (2 166 MDT), à 16 598 MDT ;
- les crédits à l'administration publique ont reculé de 33,7 % (834 MDT), à 1 643 MDT, après le remboursement de crédits syndiqués en devises.
Autrement dit, ce sont surtout les titres d'État qui alimentent la hausse. Les bons du Trésor représentent à eux seuls environ 65 % du financement bancaire de l'État et des entreprises publiques en 2025, contre 61 % en 2024 et 55 % en 2019.
Évolution du financement bancaire de l'État et des entreprises publiques
Les grands groupes privés : un risque qui se desserre
La concentration sur les plus gros emprunteurs privés s'est en revanche allégée. Les engagements sur les cinq premiers groupes d'affaires privés représentent 44,7 % des fonds propres nets de base du secteur (contre 48,1 % en 2024). Pour les dix premiers, la part tombe à 73,1 %, contre 78,8 % un an plus tôt.
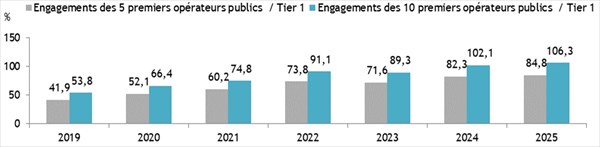
Le tableau s'inverse du côté public. Les engagements sur les cinq plus grands emprunteurs publics, hors administration, atteignent 84,8 % des fonds propres nets de base des banques résidentes (82,3 % en 2024).
Pour les dix premiers, ils s'élèvent à 106,3 % (contre 102,1 %). Cela signifie que les engagements sur ces dix emprunteurs dépassent désormais l'ensemble des fonds propres de base du secteur.
Engagements des 5/10 premiers opérateurs publics dans les fonds propres nets de base des banques résidentes
Ce que cela change
Le rapport ne parle pas de menace immédiate, mais la tendance est nette. Le risque de concentration se déplace du privé vers le public, avec une exposition croissante des banques à un petit nombre de débiteurs, l'État et ses entreprises. Une difficulté chez l'un d'eux se répercuterait directement sur les fonds propres des banques.
Cette évolution intervient dans un contexte où le ratio crédit/PIB s'éloigne de sa tendance de long terme (un écart de -5,6 % en 2025, contre -3,7 % en 2024), signe d'un crédit au secteur privé qui peine à repartir.
Omar EL Oudi
Publié le 06/11/26 08:35


