


Avec une pondération de 5,32%, la Tunisie fera partie des 26 marchés intégrés au nouvel indice de dette en monnaie locale de J.P. Morgan. Une entrée qui place les obligations tunisiennes en dinars dans le champ de suivi des investisseurs internationaux.
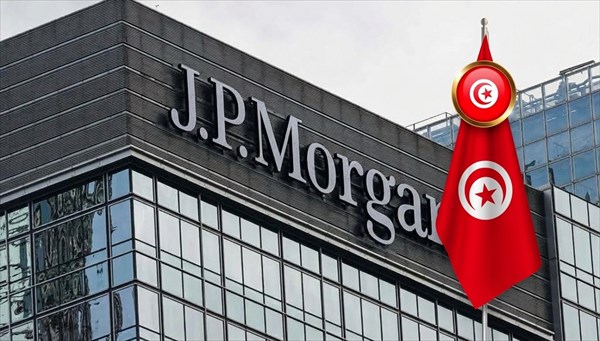
J.P. Morgan, l'un des principaux groupes bancaires mondiaux, prévoit de lancer d'ici fin septembre son Government Bond Index–Emerging Markets Edge (GBI-EM Edge), un nouvel indice destiné à suivre les obligations souveraines libellées en monnaie locale de 26 marchés émergents et " frontier ".
Un indice obligataire sert de référence aux investisseurs pour suivre l'évolution et la performance d'un ensemble de titres de dette. Le GBI-EM Edge permettra ainsi de regrouper au sein d'une même référence les marchés concernés et de mesurer leur performance, tandis que certains fonds pourront s'en servir pour orienter leurs investissements.
Selon les données issues de la recherche de J.P. Morgan datée du 14 septembre, la Tunisie se voit attribuer une pondération de 5,32% dans cet indice. Couvrant près de 330 milliards de dollars de dette souveraine en monnaie locale, cette nouvelle référence donnera ainsi une place aux titres tunisiens dans un univers suivi par les investisseurs spécialisés sur ces marchés.
Un indice dominé par les marchés africains " frontier "
Le nouvel indice couvrira environ 328 milliards de dollars de dette souveraine en monnaie locale, répartis sur 425 instruments, 26 marchés et 24 devises. Les marchés africains " frontier " représenteront à eux seuls 44,5% de l'indice, contre 31,5% pour les marchés asiatiques.
▐ Lire aussi : Banques tunisiennes : Ce que révèlent vraiment les résultats du 1er semestre 2026
La Tunisie se situe derrière le Kenya, à 6,91%, et le Nigeria, à 7,4%. Le Maroc et l'Égypte figurent parmi les marchés auxquels J.P. Morgan attribue la pondération maximale de 8%, aux côtés notamment du Vietnam, du Pakistan, du Bangladesh et du Kazakhstan.
Pour être éligibles, les obligations doivent notamment présenter un encours d'au moins 250 millions de dollars équivalents et disposer d'une maturité résiduelle d'au moins 2,5 ans lors de leur entrée dans l'indice. La pondération de chaque pays est par ailleurs plafonnée à 8%.
Une visibilité pour la dette tunisienne
L'intérêt de cette inclusion réside principalement dans la visibilité supplémentaire qu'elle peut offrir aux titres tunisiens auprès des investisseurs spécialisés dans la dette en monnaie locale. Les indices de J.P. Morgan sont utilisés par les gestionnaires de fonds comme références pour mesurer leurs performances ou construire leurs portefeuilles. L'intégration de la Tunisie pourrait donc conduire davantage d'investisseurs à examiner le marché obligataire tunisien.
Cette présence ne signifie toutefois pas que J.P. Morgan investira directement dans la dette tunisienne, ni qu'un montant déterminé de capitaux étrangers sera automatiquement dirigé vers le marché local. Les flux dépendront notamment du nombre de fonds qui utiliseront le GBI-EM Edge comme référence et de leurs choix d'allocation.
Selon une analyse de Reuters, la création de cet indice pourrait contribuer à renforcer les marchés obligataires en monnaie locale et à réduire, pour les économies " frontier ", leur dépendance au financement en devises étrangères. Ces marchés pourraient également permettre aux investisseurs de diversifier leur exposition au risque de change, tout en offrant des rendements plus élevés.
Un potentiel effet sur le coût de financement
Pour la Tunisie, l'enjeu serait donc de transformer cette visibilité en demande effective pour les titres de l'État libellés en dinars. Une arrivée plus importante d'investisseurs étrangers pourrait renforcer la liquidité du marché et, si la demande augmente suffisamment, permettre à l'État de se financer à des rendements moins élevés.
Mais cet effet reste conditionné aux décisions des investisseurs et à leur perception du risque tunisien. La pondération de 5,32% définit la place de la Tunisie dans l'indice, mais ne constitue pas en elle-même un engagement d'investissement. Les éventuelles retombées sur le marché obligataire et sur le coût de financement dépendront donc des flux réellement générés par cette nouvelle référence.
Jihen Mkehli
Publié le 17/09/26 11:00


