


PNB, résultat net, ROE … les chiffres que l'on cite le plus pour juger une banque sont aussi ceux qui en disent le moins.
Une analyse des comptes du premier semestre 2026 de 10 banques cotées à la Bourse de Tunis, élaborée par Slim Moalla, fondateur de Prime Partners Holdings, montre que des PNB comparables peuvent cacher des modèles très éloignés, entre titres d'État, dépôts à vue, commissions et levier.
Deux banques peuvent afficher un produit net bancaire (PNB) comparable sans exercer le même métier. C'est la conclusion d'une note publiée par Prime Partners Holdings, qui a repris les états financiers intermédiaires individuels au 30 juin 2026 de dix banques cotées : Amen Bank, ATB, Attijari bank, BH Bank, BIAT, BNA, Banque de Tunisie, STB, UBCI et UIB.
Son auteur, Slim Moalla, précise qu'il ne s'agit pas d'un classement mais d'une description de profils.
Le poids des titres d'État
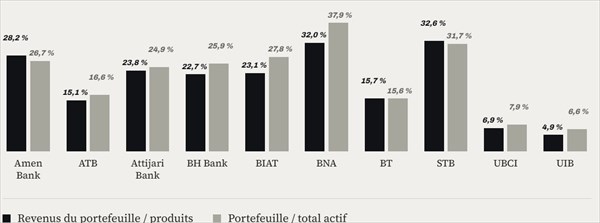
Premier constat, l'origine du PNB varie beaucoup. Sur l'ensemble du panel, les revenus du portefeuille d'investissement, essentiellement des titres d'État, représentent 23,3 % des produits d'exploitation bancaire.
Mais l'écart est considérable d'un établissement à l'autre, de 4,9 % à l'UIB à 32,6 % à la STB. Trois banques tirent plus du quart de leurs produits de ce portefeuille : la STB, la BNA et Amen Bank.
Ce poids ne dit rien de la qualité de la banque, mais il rend son PNB plus sensible aux taux et au calendrier des émissions de l'État. Il faut aussi se méfier des apparences : l'UBCI, qui affiche seulement 6,9 %, conserve une part importante de ses titres publics en portefeuille commercial. En intégrant ces gains, son poids grimpe à 18,6 %.
Poids du portefeuille (en %)
Commissions et dépôts à vue, le socle à bas coût
Les commissions nettes couvrent entre 23,9 % (ATB) et 51,9 % (UIB) des frais généraux. Seules l'UIB et Amen Bank, avec 50,6 %, dépassent la moitié. Un coefficient d'exploitation flatteur ne signifie donc pas que la banque vit de ses services, il peut simplement refléter un gros portefeuille de titres.
▐ Lire aussi : Banques tunisiennes : Ce que révèlent vraiment les résultats du 1er semestre 2026
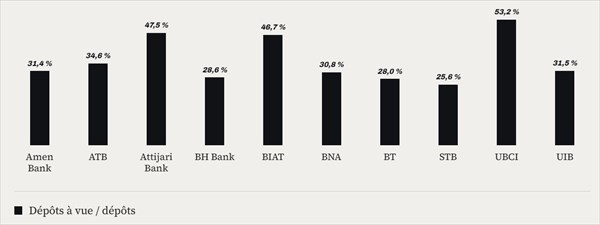
Côté ressources, le coût apparent oscille entre 3,56 % (Attijari Bank) et 5,85 % (BNA). La relation avec les dépôts à vue, peu ou pas rémunérés, est nette. Chez Attijari bank, la BIAT et l'UBCI, ils dépassent 45 % des dépôts (jusqu'à 53,2 % à l'UBCI) et le coût des ressources reste inférieur à 4 %.
Pour les sept autres, la part des dépôts à vue se situe entre 25 % et 35 % et le coût entre 4,4 % et 5,9 %. L'avantage du dépôt à vue n'apparaît dans aucune ligne de produit : il se lit dans les charges d'intérêts.
Part des dépôts à vue dans les dépôts (en %)
Le coût du risque, un chiffre à deux lectures
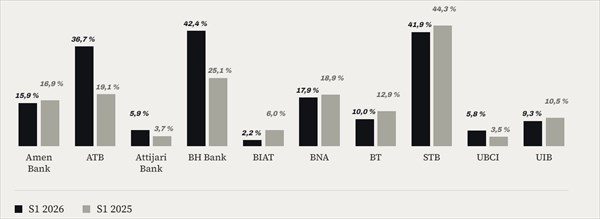
Rapporté au PNB, le coût du risque consomme de 2,2 % (BIAT) à 42,4 % (BH Bank) du semestre. La STB (41,9 %) et l'ATB (36,7 %) se situent également à un niveau élevé. Par rapport au premier semestre 2025, le ratio recule pour six banques et progresse pour quatre : ATB, Attijari bank, BH Bank et UBCI.
Rapporté aux encours de crédit, annualisé, il va de 0,27 % à la BIAT à 3,03 % à la STB. Les deux mesures se complètent : un ratio élevé au regard du PNB peut traduire un crédit qui se déprécie vite, ou simplement un PNB modeste.
L'auteur met aussi en garde contre un raccourci fréquent : une dotation plus forte atteste d'un effort de provisionnement, pas nécessairement d'une meilleure couverture des créances classées.
Pour l'ATB, la couverture du semestre a par ailleurs été estimée par une méthode statistique après une migration informatique et pourrait être révisée.
Coût du risque rapporté au PNB (en %)
ROE, le levier fait la différence
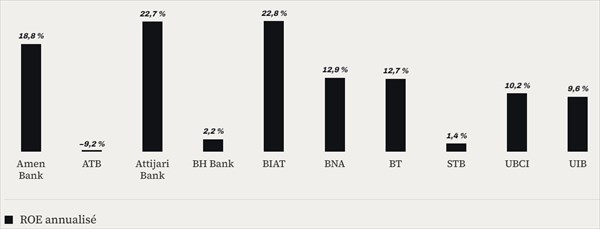
C'est sur la rentabilité des capitaux propres que l'écart entre apparence et réalité est le plus marqué. En annualisé, la BIAT (22,8 %) et Attijari bank (22,7 %) arrivent en tête, devant Amen Bank (18,8 %).
L'ATB est en perte, avec un ROE de −9,2 %, tandis que la BH Bank (2,2 %) et la STB (1,4 %) restent très en retrait.
Mais le ROE est le produit de deux facteurs : la rentabilité de l'actif (ROA) et le levier. La BT affiche le deuxième meilleur ROA du panel (2,15 %), mais son ROE n'est que de 12,7 %, car elle porte moins de 6 dinars d'actif par dinar de fonds propres.
Attijari bank, dont le ROA est inférieur (1,77 %), atteint 22,7 % en portant près de 13 dinars. Amen Bank présente le meilleur ROA (2,51 %) avec un levier modéré de 7,5. Le levier comptable n'est cependant pas le ratio de solvabilité réglementaire : un levier élevé n'est pas, en soi, un signe de fragilité.
Rentabilité des capitaux propres (ROE) annualisée (en %)
Quatre familles
En croisant ces lectures, l'analyse regroupe les banques en familles :
- Les banques de dépôts à vue (Attijari bank, BIAT, UBCI) : ressources bon marché et coût du risque bas.
- Les banques de portefeuille (Amen Bank, BNA, STB) : plus du quart des produits issus des titres, coût des ressources plus élevé et rentabilité très contrastée.
- Les banques de marge et de services (Banque de Tunisie, UIB) : la première a le coefficient d'exploitation le plus bas du panel, la seconde la meilleure couverture des frais par les commissions.
- Les profils intermédiaires (ATB, BH Bank) : portefeuille moyen, dépôts à vue sous 35 %, et un semestre surtout marqué par le coût du risque.
Publié le 05/10/26 12:09


