


UNIMED voit son bénéfice net reculer de 15 %, alors que son résultat d'exploitation progresse.
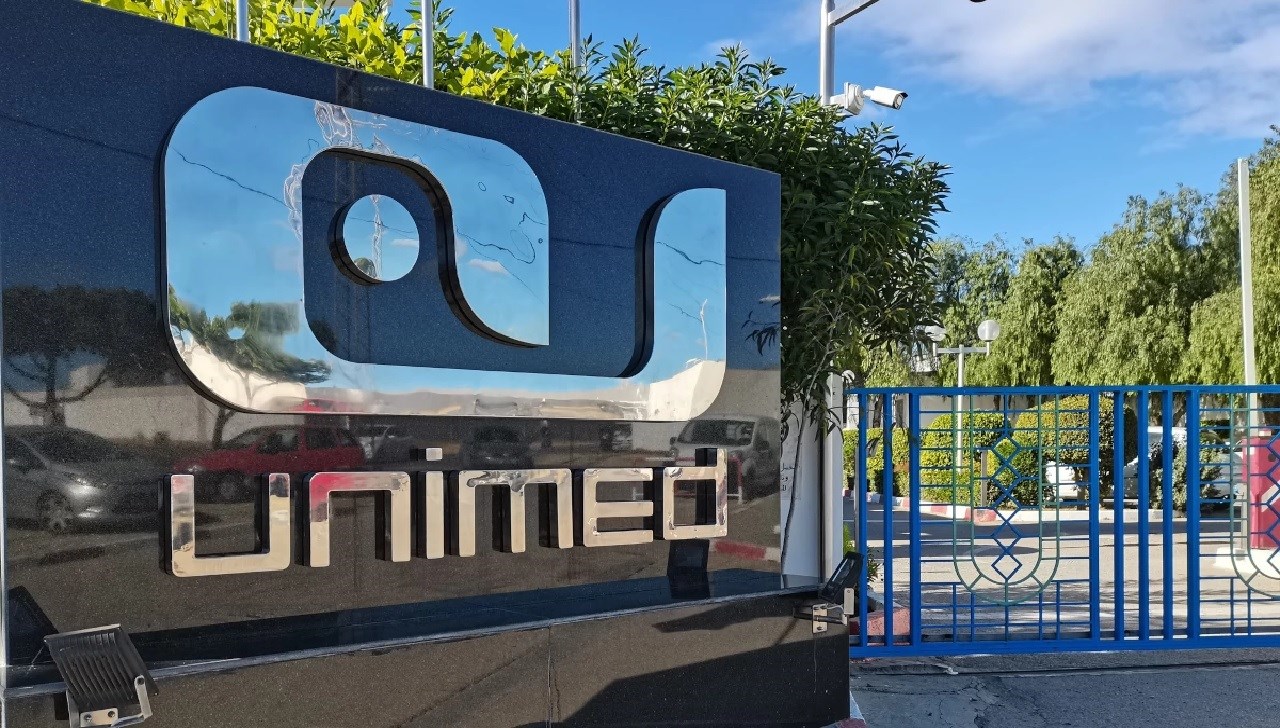
La société UNIMED, spécialisée dans les produits stériles (injectables, collyres, solutions de perfusion), a publié ses états financiers intermédiaires arrêtés au 30 juin 2026.
Le bénéfice net du semestre s'établit à 8,8 millions de dinars (MDT), contre 10,4 MDT un an plus tôt, soit une baisse de 15,2 %. Le résultat par action ressort à 0,276 dinar contre 0,325 dinar.
Derrière ce repli, le tableau est plus contrasté qu'il n'y paraît : l'activité commerciale a fléchi, mais c'est surtout une série de charges non récurrentes qui pèse sur le résultat final.
Les vraies raisons de la baisse
C'est au niveau des " autres pertes ordinaires " que se joue l'essentiel du recul du bénéfice. Elles s'élèvent à 6,5 MDT, contre seulement 0,1 MDT au premier semestre 2025.
Elles comprennent 4,4 MDT au titre de la perte définitive liée au contrôle fiscal, à la suite d'un accord conclu avec l'administration fiscale et 1,8 MDT de perte sur mise au rebut de stocks.
Autrement dit, sans ces éléments exceptionnels, dont une partie était déjà couverte par des provisions reprises en exploitation, le résultat aurait été nettement supérieur. Le recul du bénéfice relève davantage du règlement de dossiers passés que d'une dégradation de l'activité courante.
Un chiffre d'affaires en recul
Les revenus atteignent 64,5 MDT, contre 72,3 MDT au premier semestre 2025. Le marché local se maintient (51,2 MDT, en légère hausse de 1,3 %), mais les ventes à l'export chutent de 39 %, à 13,2 MDT contre 21,7 MDT.
La société l'explique par le recul de l'activité de sous-traitance, un client important n'ayant pas renouvelé ses commandes durant la période. L'export ne représente plus que 20,6 % du chiffre d'affaires, contre 30,1 % un an auparavant.
➡️ Lire aussi : UNIMED annonce un bénéfice de 17 millions de dinars et un dividende de 0,625 dinar
Ce fléchissement se répercute sur les marges intermédiaires. La valeur ajoutée recule à 34,5 MDT (39,1 MDT en juin 2025) et l'excédent brut d'exploitation à 23 MDT, en baisse de 18,2 %.
Les charges de personnel progressent de 6,3 % (11,1 MDT) et les autres charges d'exploitation de 8,8 % (6,1 MDT), notamment l'entretien, les assurances et les honoraires, ce qui accentue l'effet de la baisse des ventes.
Un résultat d'exploitation en hausse grâce aux provisions
Paradoxalement, le résultat d'exploitation progresse de 15,6 %, à 20,6 MDT contre 17,8 MDT. L'explication tient aux dotations aux amortissements et provisions, qui tombent à 2,4 MDT contre 10,3 MDT.
La société a par ailleurs allégé ses charges financières nettes, qui passent de 3,2 à 2 MDT (-35 %), avec la baisse de l'endettement, les produits de placement reculant pour leur part de 0,6 à 0,3 MDT.
Désendettement
Les flux de trésorerie d'exploitation sont en nette amélioration, à 15,1 MDT contre 3,9 MDT, soutenus par la hausse des dettes fournisseurs. La trésorerie nette de clôture s'établit à 8,2 MDT, contre 6,1 MDT fin 2025, mais en retrait par rapport aux 16,7 MDT de juin 2025.
La société a remboursé 27,7 MDT d'emprunts pour 16,7 MDT de nouveaux crédits, les crédits à court terme baissent de 17,1 à 9,7 MDT depuis fin 2025.
Omar EL Oudi
Publié le 26/10/26 07:48


