


Avec ce nouveau texte, la Banque Centrale de Tunisie entend professionnaliser davantage un secteur appelé à jouer un rôle croissant dans l'inclusion financière du pays, tout en renforçant les garde-fous face aux risques technologiques et financiers qui l'accompagnent.
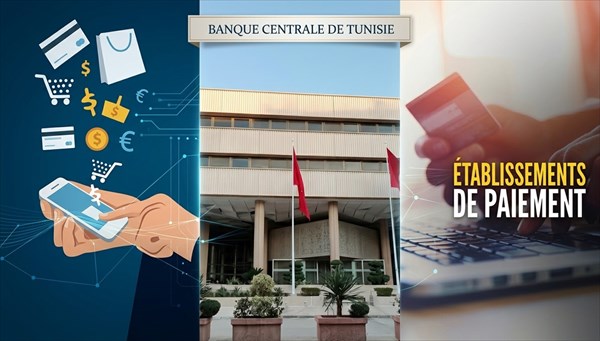
La Banque Centrale de Tunisie (BCT) a publié ce vendredi une nouvelle circulaire (n° 2026-10) refondant intégralement le cadre réglementaire applicable aux établissements de paiement du pays.
Ce texte, qui abroge la circulaire n°2018-16 datant de fin 2018, entrera en vigueur dans un délai de trois mois et marque un tournant vers un encadrement plus strict, notamment en matière de cybersécurité et de gouvernance.
Un secteur en pleine structuration
Née de la loi de 2016 sur les banques et établissements financiers, l'activité des établissements de paiement, ces acteurs non bancaires qui permettent virements, retraits, transferts d'argent et paiements électroniques, connaît en Tunisie une croissance soutenue portée par la digitalisation des transactions.
La nouvelle circulaire vient combler les insuffisances observées depuis 2018 et aligner le secteur sur les standards internationaux de gestion des risques.
▐ Lire aussi : Deux banques tunisiennes dans le premier "World's Top Performing Banks" de Forbes
Le texte fixe précisément le périmètre d'activité de ces établissements : ouverture de comptes de paiement, versements et retraits d'espèces, virements électroniques, émission de moyens de paiement, ou encore réception de fonds depuis l'étranger.
Toutes ces opérations restent cantonnées au dinar tunisien et au territoire national. Les transferts par remise d'espèces sont plafonnés à 3 000 dinars par opération, et les mises à disposition de fonds venant de l'étranger à la contre-valeur de 20 000 dinars.
Trois niveaux de comptes, des plafonds différenciés
Concrètement, les usagers verront leurs comptes de paiement classés en trois catégories selon le niveau de vérification d'identité effectué :
- Niveau 1, réservé aux particuliers, plafonné à 1 500 dinars ;
- Niveau 2, accessible aux particuliers comme aux entreprises, plafonné à 5 000 dinars avec un retrait quotidien maximal de 3 000 dinars ;
- Niveau 3, également ouvert aux deux catégories, plafonné à 20 000 dinars avec un retrait quotidien maximal de 10 000 dinars.
Fait notable, la BCT autorise désormais explicitement l'ouverture de comptes à distance, sans présence physique du client, à condition que l'établissement mette en œuvre des procédés technologiques robustes : reconnaissance faciale ou équivalent pour la preuve de vie, authentification à deux facteurs, et audits de sécurité réguliers homologués par l'Agence Nationale de la Cybersécurité (ANC).
La cybersécurité au cœur du dispositif
C'est sans doute l'un des apports majeurs du texte : les établissements de paiement devront désormais soumettre leurs systèmes informatiques à un audit annuel obligatoire, réalisé par un cabinet certifié par l'ANC, et transmettre le rapport à la BCT.
Toute cyberattaque ou intrusion devra être signalée immédiatement aux deux institutions, avec obligation de se conformer aux mesures correctives décidées par l'ANC.
Cette exigence s'inscrit dans un climat plus large de vigilance réglementaire, alors que la digitalisation croissante des services financiers expose davantage ces acteurs aux risques numériques.
Gouvernance renforcée et lutte anti-blanchiment
Le texte impose également la création obligatoire d'un comité d'audit et des risques au sein du conseil d'administration ou de surveillance, chargé notamment de superviser le dispositif de contrôle interne et d'approuver les politiques de gestion des risques. Toute nomination de dirigeant devra être notifiée à la BCT sous sept jours ouvrables, qui conserve un droit d'opposition dans le mois suivant.
Sur le volet de la lutte contre le blanchiment d'argent et le financement du terrorisme, la circulaire renvoie au cadre existant (circulaire 2017-08) tout en précisant les obligations d'identification client selon le niveau de compte, avec une conservation des dossiers pendant dix ans.
De plus, la BCT réaffirme l'obligation pour ces établissements de déposer les fonds de leurs clients sur un compte global unique logé auprès d'une banque, strictement séparé des fonds propres de l'établissement, une mesure destinée à protéger les usagers en cas de défaillance de l'opérateur de paiement.
Encadrement des partenariats et des réseaux d'agents
Les établissements de paiement pourront continuer à s'appuyer sur des réseaux d'agents (commerçants mandatés) et à nouer des partenariats commerciaux ou techniques, mais ces derniers devront désormais obtenir une autorisation préalable de la BCT, sur présentation d'un dossier complet incluant plan d'affaires, cartographie des risques et modalités de protection des données personnelles.
Enfin, la circulaire élargit considérablement les obligations de reporting envers la BCT, avec une nouvelle annexe dédiée couvrant la comptabilité, l'activité commerciale, la gouvernance, les incidents opérationnels et le dispositif anti-blanchiment, selon des périodicités allant du mensuel à l'annuel.
Omar EL Oudi
Publié le 26/09/26 08:54


