


IA agentique, identité numérique et partage sécurisé des données : réunis lors de BIGTECH Africa 2026, plusieurs experts ont exploré les technologies capables de transformer la microfinance tunisienne en un écosystème plus accessible, plus efficace et plus inclusif.
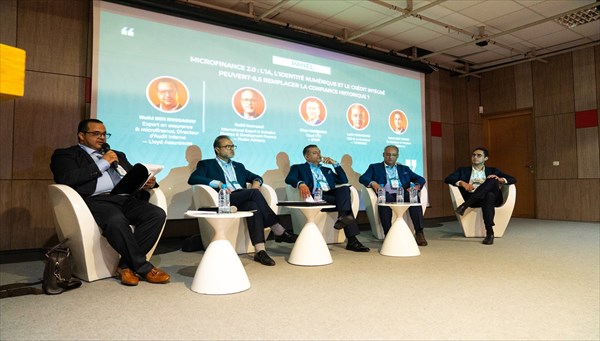
Le 14 octobre, lors du panel " Microfinance 2.0 ", animé par Walid Ben Messaoud, expert en assurance et microfinance, les échanges ont mis en évidence une conviction commune : l'avenir du secteur ne repose pas sur une seule innovation, mais sur la complémentarité des infrastructures financières, de l'identité numérique et de l'intelligence artificielle.
Pour Nabil Kesraoui, expert international en finance inclusive et financement du développement, CEO de FinDev Advisory, l'enjeu n'est pas de digitaliser le microcrédit, mais de bâtir un véritable écosystème financier inclusif, notamment au bénéfice des femmes entrepreneures, des jeunes et des agriculteurs.
Trois leviers y concourent : des infrastructures numériques interopérables, un usage responsable des données et de l'IA pour évaluer les besoins et la capacité de remboursement, et l'automatisation des processus pour réduire les coûts tout en renforçant l'accompagnement humain.
Des garde-fous techniques, éthiques et réglementaires doivent être intégrés dès la conception : prévention des biais algorithmiques, transparence des décisions, protection des données personnelles et alertes contre le surendettement. L'IA doit assister les agents de crédit sans se substituer à leur responsabilité, et la réglementation favoriser une innovation responsable qui renforce la confiance des bénéficiaires.
Comme l'a souligné Nizar Hannachi, directeur général adjoint d'Enda Tao et coprésident du Chapitre Afrique de la MENA Fintech Association (Émirats arabes unis), le numérique a rendu possible le passage du microcrédit à un véritable écosystème financier, à condition que les acteurs cessent de construire chacun leurs propres rails et leurs propres données.
L'interopérabilité des systèmes et le partage sécurisé des informations, avec le consentement du client, en sont les deux conditions : " La fragmentation tue le système. L'intégration est ce qui le rendra durable. "
Cette transformation passe également par une identification plus simple et plus fiable des clients. Comme l'a expliqué Leith Mokaddem, CEO et cofondateur de THINKNEO, l'identité numérique ouvre la voie à des parcours d'onboarding automatisés, permettant de simplifier l'entrée en relation tout en répondant aux exigences de sécurité.
L'Agentic Business : transformer les conversations en actions
Au-delà des infrastructures, l'enjeu est de rendre ces innovations directement utiles aux bénéficiaires.
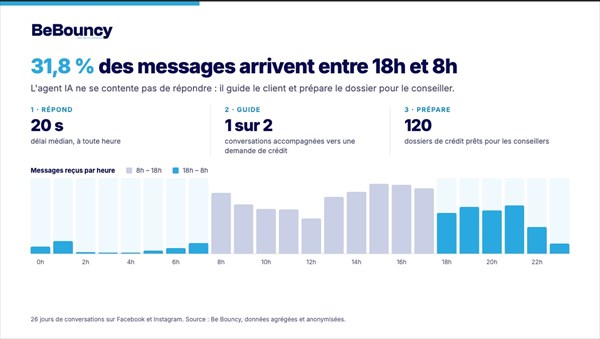
Comme l'a illustré Ayoub Ben Younes, cofondateur et président de Be Bouncy, l'intelligence artificielle agentique permet de franchir une nouvelle étape : celle d'une technologie qui ne se contente plus de répondre aux questions, mais qui accompagne les clients et agit dans les processus métiers.
" Un chatbot comprend et répond. Un agent IA accompagne et agit. " Cette approche, appelée Agentic Business, ouvre trois perspectives concrètes pour les institutions de microfinance.
L'accessibilité : un entrepreneur doit pouvoir demander un financement à 22 heures, un agriculteur signaler une difficulté depuis son exploitation et une jeune entrepreneure être accompagnée sans devoir se déplacer en agence. Les agents IA peuvent répondre 24h/24, en derja, par écrit ou par message vocal, et préparer des dossiers destinés aux conseillers.
La productivité : en automatisant la collecte d'informations, la préqualification des demandes et certaines tâches administratives, l'IA peut permettre aux agents de crédit de consacrer davantage de temps à l'accompagnement et à la relation humaine.
L'anticipation : lorsqu'un agriculteur annonce une perte de récolte ou qu'un bénéficiaire signale une difficulté financière, un agent IA peut identifier ce signal et, dans un cadre autorisé, alerter le conseiller compétent avant qu'un impayé ne survienne.
À travers sa technologie d'IA omnicanale, Be Bouncy développe cette capacité à transformer les conversations en informations exploitables et en actions opérationnelles, tout en maintenant la supervision humaine sur les décisions sensibles.
Comme l'a résumé Ayoub Ben Younes, " la technologie doit s'adapter aux Tunisiens, et non l'inverse ".
Vers un comité de pilotage pour accélérer l'inclusion financière
Les échanges ont ainsi mis en lumière quatre composantes complémentaires : la donnée sécurisée, l'identité numérique, l'intelligence artificielle opérationnelle et la gouvernance responsable.
Pour dépasser le stade des discussions et accélérer leur adoption, une initiative pourrait désormais voir le jour : la création d'un comité de pilotage associant l'Autorité de Contrôle de la Microfinance (ACM), les institutions de microfinance, les acteurs technologiques et les autorités publiques concernées.
L'objectif serait de lancer des projets pilotes encadrés, sur des cas d'usage concrets, afin de mesurer les gains d'accessibilité, de productivité et de prévention des risques, tout en définissant les garanties nécessaires à leur déploiement.
Une démarche collective qui permettrait de mobiliser les expertises de l'écosystème tunisien autour d'une ambition : faire de l'innovation technologique un accélérateur réel de l'inclusion financière.
Car pour qu'un écosystème financier soit durable, il ne suffit pas qu'il soit performant : il doit aussi inspirer confiance.
Publié le 22/10/26 08:05


