


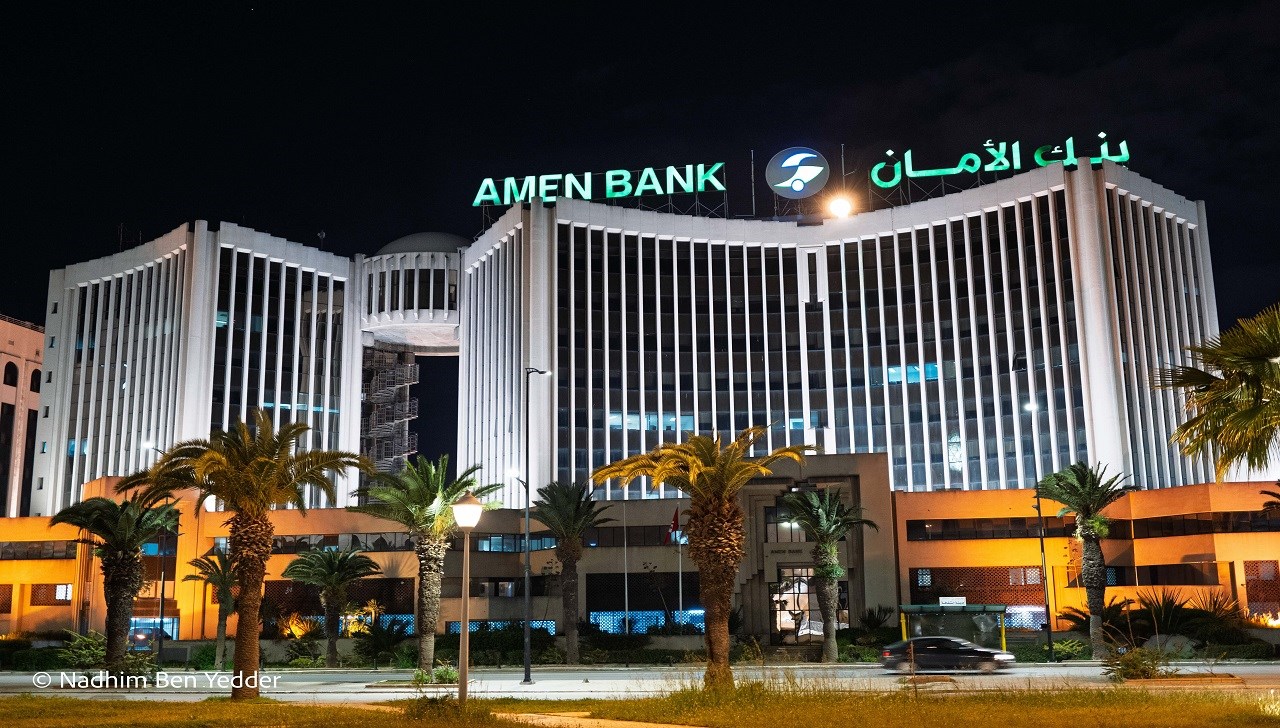
Au terme du troisième trimestre 2026, Amen Bank affiche une progression marquée de sa rentabilité d'exploitation, portée par une maîtrise des coûts de financement et un portefeuille-titres très contributif.
Le Produit Net Bancaire (PNB) de la banque a atteint 512,4 millions de dinars (MD) à fin septembre 2026, contre 443,2 MD un an plus tôt, soit une hausse de 15,6 %. Sur le seul troisième trimestre, il ressort à 150 MD, contre 135,2 MD au même trimestre de 2025.
Une dynamique portée par les revenus du portefeuille
Les produits d'exploitation bancaire ont progressé de 5,8 % (+54,3 MD) pour s'établir à 982,2 MD. Cette croissance doit beaucoup aux revenus du portefeuille-titres, qui atteignent 306,6 MD contre 247,2 MD un an auparavant, soit environ 24 % de plus. Les commissions en produits gagnent également du terrain, à 123,2 MD (+6 %).
À l'inverse, les intérêts et revenus assimilés reculent légèrement, à 552,5 MD contre 564,6 MD à fin septembre 2025 (environ -2,1 %).
▐ Lire aussi : Amen Bank améliore de 24% son bénéfice au premier semestre à 162 millions de dinars
Côté charges, les charges d'exploitation bancaire ont diminué de 3,07 % (-14,9 MD) à 469,8 MD, grâce à la baisse des intérêts encourus et charges assimilées, ramenés à 443,7 MD contre 462,6 MD. Cet effet de ciseaux favorable explique l'essentiel de l'embellie du PNB.
Les charges opératoires augmentent de 6,3 % à 198 MD, dont 141,8 MD de frais de personnel (+5,5 %) et 47,4 MD de charges générales d'exploitation (+6,4 %).
Leur progression, plus lente que celle du PNB, permet au coefficient d'exploitation de s'établir à 38,65 %, contre 42,03 % un an plus tôt, soit un gain de 338 points de base.
Crédits et dépôts en hausse
Sur le plan commercial, les crédits à la clientèle, nets des provisions et agios réservés, passent de 7.255 MD à 7.545 MD, soit +289,7 MD ou +4 %.
Les dépôts et avoirs de la clientèle progressent plus vite, de 8,1 % (+699,8 MD), à 9.312 MD. Les dépôts à vue s'élèvent à 2.724 MD (contre 2.521 MD) et l'épargne à 3.034 MD (contre 2.735 MD).
Cette collecte, nettement supérieure à la croissance des crédits, nourrit la liquidité de la banque et alimente son portefeuille-titres, qui totalise 3.610 MD (contre 3.439 MD), dont 3.464 MD de portefeuille d'investissement.
Les ressources longues, issues des emprunts et ressources spéciales, atteignent 706,5 MD, en hausse de 13,6 %. Les capitaux propres, publiés hors résultat de la période, s'établissent à 1.581 MD, contre 1.458 MD à fin septembre 2025.
Omar EL Oudi
Publié le 21/10/26 10:00


