

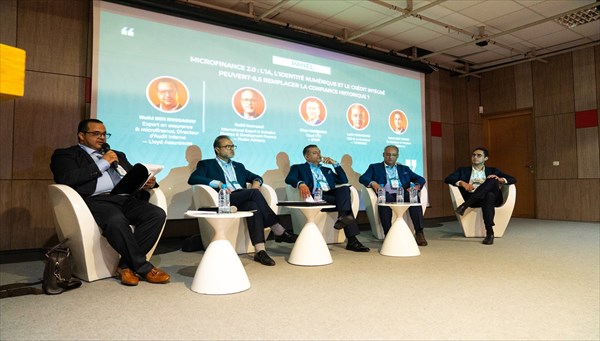
الذكاء الاصطناعي الوكيلي، والهوية الرقمية، والتبادل الآمن للبيانات: اجتمع عدد من الخبراء خلال BIGTECH Africa 2026 لاستكشاف التقنيات القادرة على تحويل قطاع التمويل الأصغر في تونس إلى منظومة أكثر إتاحة وفعالية وشمولًا.
في 14 أكتوبر، وخلال جلسة "التمويل الأصغر 2.0" (Microfinance 2.0)، التي أدارها وليد بن مسعود، الخبير في التأمين والتمويل الأصغر، أبرزت النقاشات قناعة مشتركة مفادها أن مستقبل القطاع لا يقوم على ابتكار واحد، بل على التكامل بين البنى التحتية المالية والهوية الرقمية والذكاء الاصطناعي.
بالنسبة إلى نبيل الكسراوي، الخبير الدولي في التمويل الشامل وتمويل التنمية، والرئيس التنفيذي لشركة FinDev Advisory، لا يتمثل التحدي في رقمنة القروض الصغرى فحسب، بل في بناء منظومة مالية شاملة حقيقية، تستفيد منها على وجه الخصوص رائدات الأعمال والشباب والمزارعون.
وتقوم هذه المنظومة على ثلاثة محاور رئيسية: بنى تحتية رقمية قابلة للتشغيل البيني، واستخدام مسؤول للبيانات والذكاء الاصطناعي لتقييم الاحتياجات والقدرة على السداد، وأتمتة العمليات لخفض التكاليف مع تعزيز المرافقة البشرية. ويجب إدماج ضمانات تقنية وأخلاقية وتنظيمية منذ مرحلة التصميم، تشمل الوقاية من التحيزات الخوارزمية، وشفافية القرارات، وحماية البيانات الشخصية، وإصدار تنبيهات للوقاية من الإفراط في المديونية.
وينبغي للذكاء الاصطناعي أن يدعم أعوان القروض دون أن يحل محلهم أو يعفيهم من مسؤولياتهم، كما ينبغي للتشريعات أن تشجع الابتكار المسؤول بما يعزز ثقة المستفيدين.
وكما أوضح نزار الحناشي، المدير العام المساعد لـEnda Tao والرئيس المشارك لفرع إفريقيا التابع لـMENA Fintech Association (الإمارات العربية المتحدة)، فقد أتاح التحول الرقمي الانتقال من القروض الصغرى إلى منظومة مالية متكاملة بالفعل، شريطة أن يتوقف الفاعلون عن بناء أنظمة الربط الخاصة بهم وإدارة بياناتهم بشكل منفصل. ويشكّل التشغيل البيني للأنظمة والتبادل الآمن للمعلومات، بموافقة العميل، شرطين أساسيين لتحقيق ذلك. وقال: "إن التجزئة تقتل المنظومة، أما التكامل فهو ما سيضمن استدامتها".
ويمر هذا التحول أيضًا عبر اعتماد آليات أبسط وأكثر موثوقية للتحقق من هوية العملاء. وكما شرح ليث مقدّم، الرئيس التنفيذي والشريك المؤسس لشركة THINKNEO، تتيح الهوية الرقمية تطوير مسارات آلية لاستقبال العملاء وتسجيلهم، بما يبسّط بدء العلاقة مع المؤسسة مع الاستجابة لمتطلبات الأمن.
الأعمال الوكيلة (Agentic Business): تحويل المحادثات إلى إجراءات
إلى جانب البنى التحتية، يتمثل التحدي في جعل هذه الابتكارات مفيدة للمستفيدين بصورة مباشرة. وكما بيّن أيوب بن يونس، الشريك المؤسس ورئيس شركة Be Bouncy، يتيح الذكاء الاصطناعي الوكيلي الانتقال إلى مرحلة جديدة، تقوم على تكنولوجيا لا تكتفي بالإجابة عن الأسئلة، بل ترافق العملاء وتتخذ إجراءات ضمن العمليات التشغيلية للمؤسسات.
"روبوت المحادثة يفهم ويجيب، أما وكيل الذكاء الاصطناعي فيرافق ويتصرف". ويفتح هذا النهج، المعروف باسم Agentic Business، ثلاثة آفاق عملية أمام مؤسسات التمويل الأصغر.
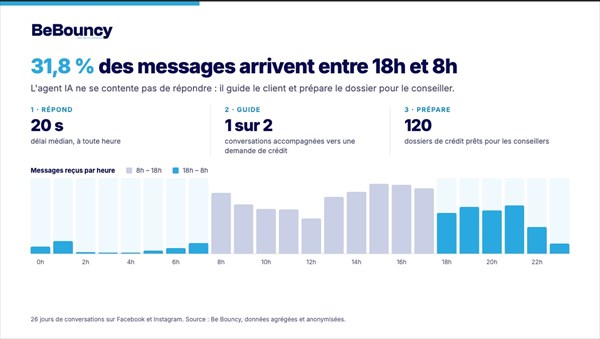
إمكانية الوصول: ينبغي أن يتمكن رائد الأعمال من طلب تمويل في الساعة العاشرة ليلًا، والمزارع من الإبلاغ عن صعوبة من داخل مزرعته، ورائدة الأعمال الشابة من الحصول على المرافقة اللازمة دون الحاجة إلى التنقل إلى الوكالة. ويمكن لوكلاء الذكاء الاصطناعي تقديم الإجابات على مدار الساعة، باللهجة التونسية (الدارجة)، كتابةً أو عبر الرسائل الصوتية، وإعداد الملفات لتقديمها إلى المستشارين.
الإنتاجية: من خلال أتمتة جمع المعلومات والتأهيل الأولي لطلبات التمويل وبعض المهام الإدارية، يمكن للذكاء الاصطناعي أن يتيح لأعوان القروض تخصيص وقت أكبر للمرافقة والتواصل الإنساني.
الاستباق: عندما يُبلغ أحد المزارعين عن خسارة في المحصول، أو يشير أحد المستفيدين إلى صعوبة مالية، يمكن لوكيل الذكاء الاصطناعي رصد هذه الإشارة، وفي إطار الصلاحيات المسموح بها، تنبيه المستشار المختص قبل حدوث أي تعثر في السداد.
ومن خلال تقنيتها للذكاء الاصطناعي متعدد القنوات، تعمل Be Bouncy على تطوير هذه القدرة على تحويل المحادثات إلى معلومات قابلة للاستغلال وإجراءات عملية، مع الحفاظ على الإشراف البشري على القرارات الحساسة. وكما لخّص أيوب بن يونس الأمر: "يجب أن تتكيف التكنولوجيا مع التونسيين، لا أن يُطلب من التونسيين التكيف معها".
نحو لجنة قيادة لتسريع الشمول المالي
سلّطت النقاشات الضوء على أربعة مكونات متكاملة: البيانات الآمنة، والهوية الرقمية، والذكاء الاصطناعي التشغيلي، والحوكمة المسؤولة.
وللانتقال من مرحلة النقاشات إلى تسريع اعتماد هذه الحلول، قد ترى مبادرة جديدة النور، تتمثل في إنشاء لجنة قيادة تضم الهيئة التونسية للرقابة على التمويل الأصغر (Autorité de Contrôle de la Microfinance – ACM)، ومؤسسات التمويل الأصغر، والفاعلين التكنولوجيين، والسلطات العمومية المعنية.
وستتمثل الغاية في إطلاق مشاريع تجريبية مؤطرة تستند إلى حالات استخدام ملموسة، بهدف قياس المكاسب المحققة على مستوى سهولة الوصول والإنتاجية والوقاية من المخاطر، مع تحديد الضمانات اللازمة لتعميم هذه الحلول.
ومن شأن هذا النهج الجماعي أن يتيح تعبئة خبرات مختلف مكونات المنظومة التونسية حول طموح مشترك: جعل الابتكار التكنولوجي عاملًا حقيقيًا لتسريع الشمول المالي. فلكي تكون المنظومة المالية مستدامة، لا يكفي أن تكون فعّالة، بل يجب أيضًا أن تبعث على الثقة.
تم النشر في 22/10/2026


